Pregunta ¿Son fiables los backtesting? - Página 4
Resultados 31 al 34 de 34


  1. #31
    Avatar de yokinfx


    Reputación:
    Poder de reputación: 17

    Mensajes: 256
    Créditos: 1.450

    Re: ¿Son fiablkes los backtesting?

    Cita Iniciado por indovinello Ver mensaje
    Buenas,

    pertenezco al grupo de backtest de TU, ello no quiere decir nada, sólo que hemos trabajado bastante sobre los backtest y optimizaciones.

    Mi impresión (y esa no representa al grupo) es que, tomado un histórico de los considerados de buena calidad (ej:. Dukascopy, por centrarnos en uno) de 10 años y puesto en un metatrader 4 los resultados (considerados genéricamente) estarán basados en un entorno con demasiadas anomalías.

    Ahora bien hay que matizar, no es lo mismo el EURUSD que el ORO. En el primer caso, quizá si se toma un sistema tipo swing que opere a largo plazo nos pueda dar una idea aproximada de si vamos por el buen camino o no. En el oro creo que será muy difícil debido a la cantidad de anomalías.

    Mi impresión personal (repito, es la mía) es que si bajamos de time frame e incrementamos el número de operaciones los resultados no nos van a dar una idea de lo que se puede esperar del sistema.

    En algunos momentos (seguramente de desánimo extremo) he llegado a pensar que mejor nos dejamos de optimizaciones y backtest y nos vamos directamente a fordwardtest con una cuenta real (micro, por supuesto). Eso saca a la luz también la problemática de las cuentas demo.

    Resumiendo mi impresión: tenemos demasiadas anomalías en el entorno metatrader 4/históricos (ya ni que decir con mtq5, que ese ya es otro tema) como para pensar que los resultados de backtests y optimizaciones son fiables. A lo sumo podemos tomarlos como brújula imprecisa para no ir demasiado desorientados.

    Un saludo
    A lo largo de estos años he hecho miles de backtest y optimizaciones. En muchas ocasiones he usado esos backtest y optimizaciones para animarme a ir a cuenta real. ¿Y cual ha sido el resultado? En un porcentaje altisimo, un fraude: no se comportaba igual, ni parecido, en real que en backtest. Incluso, una vez el EA corriendo en real y viendo operaciones que no me cuadraban en el real, repetia un backtest sobre ese mismo periodo que habia quedado confirmado por un forward test y la operacion no aparecia en el backtest !!!!

    Llegue a pensar lo mismo que muchos: que los backtest de MT4, como poco, no son fiables. Y como mucho, que no valen para nada.

    PERO no me rendí. Intenté comprender por qué no funcionaban esos backtest. En realidad, uno de los pilares del Trading Cuantitativo es poder probar una estrategia con datos pasados, o incluso ficticios, y que esos resultados te den cierto nivel de certeza con lo que va a hacer a continuación.

    Bueno, pues tras meses preguntándomelo empecé a entender lo que ocurría: mi EA detectaba señales en la vela actual en TF de M1. Al estar testeando TODOS los tick, la señal no tenía por qué producirse en la apertura o en el cierre, sino en cualquier momento. Y como ya sabéis, MT4 no almacena datos de ticks, sino que los interpola. Así pude ver que ese EA tenía cierto grado de "aleatoriedad" en sus backtest: podía ser solo 1 o 2 operaciones de miles, en varios años, pero había aleatoriedad en el sentido de que en algunos backtest abría esas órdenes (1 o 2) que en otros no.

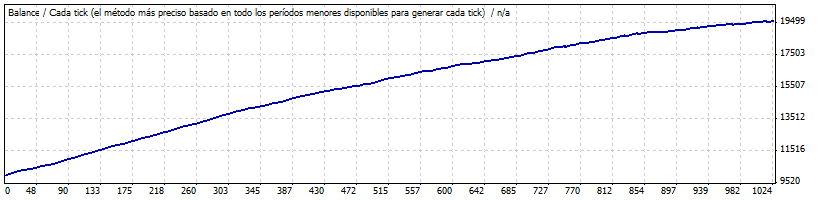
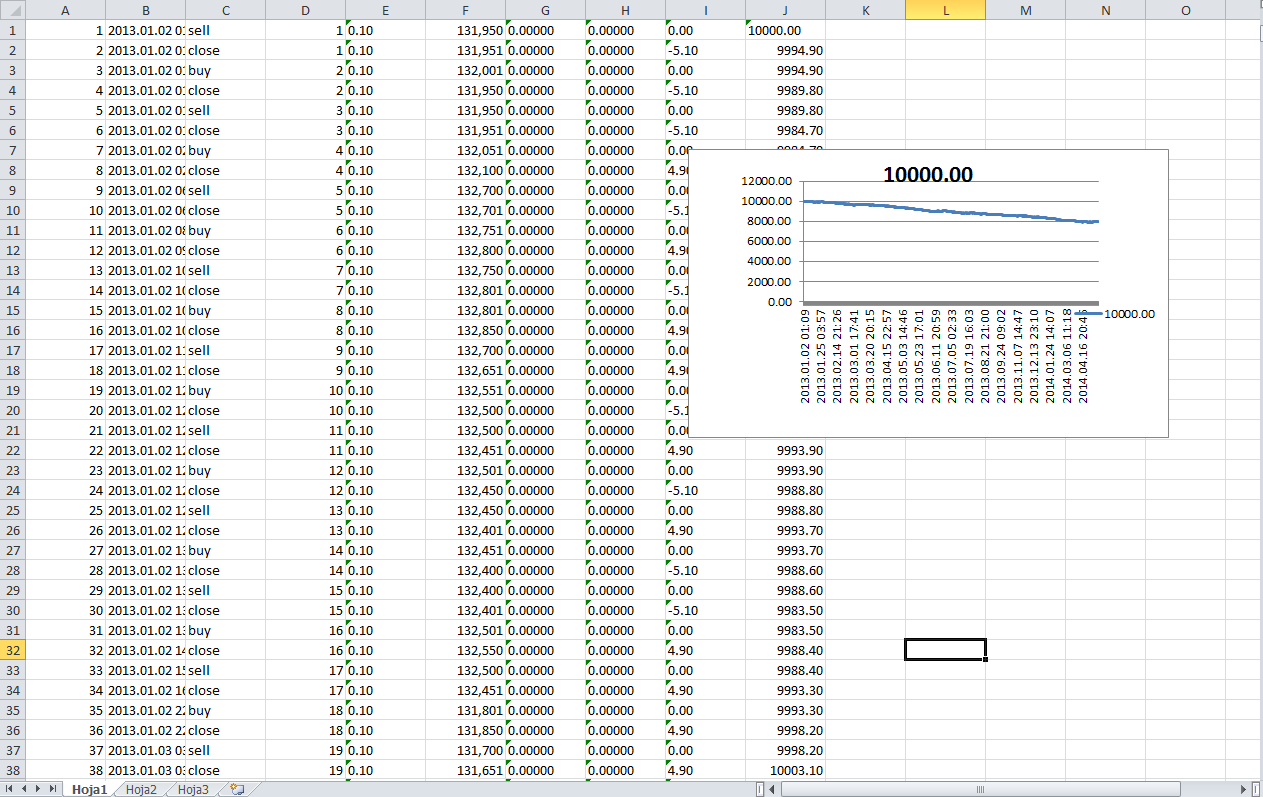
    Aquí os mando un ejemplo de backtest poco fiable: uno hecho en Renko que parece un "Holy Grail", frente a lo que sería más posiblemente su backtest real: el "real" es simulación en Excel, y el "Grial" es en MT4. La diferencia está en que MT4 detecta muchas operaciones de pérdida de 0 pips - spread, cuando en realidad esa pérdida es de X pips (caja renko) - spread , que es lo que se corrige en el Excel.

    En definitiva: hay que conocer MT4 hasta las entrañas, y saber fielmente lo que está haciendo. Y si te encuentras un problema de este estilo, seguramente hay solución. Por ejemplo, para el primer caso, el del indicador que pinta en la vela actual, es tan sencillo como usar un indicador que pinte no en la vela actual, sino en la vela terminada, y que no dependa de los ticks, sino de aperturas y o cierres de las velas.
    Y en el segundo caso, con el backtest Renko, usar otras herramientas, como Excel en mi caso.

    Tendremos problemas si ignoramos cómo funciona MT4, y backtest con "bugs" generan pérdidas en cuentas reales... Lo digo por propia experiencia.

    Si nos ceñimos a los que MT4 sí puede hacer, que es tratar datos de M1, no tendremos ningún problema y nuestros backtest sí que serán fiables (con precisión máxima de M1, no de ticks).
    ¿Son fiables los backtesting?-strategytester.gif¿Son fiables los backtesting?-imagen-2.png
    Foro de Forex Trading United


  2. #32
    Avatar de indovinello


    Reputación:
    Poder de reputación: 27

    Bolivia
    Mensajes: 3.778
    Créditos: 12.975

    Re: ¿Son fiables los backtesting?

    Cita Iniciado por trader201 Ver mensaje
    Quisiera saber que tan exactos o no son os BackTesting, en el sentido de que, si hago un BackTesting de un EA, ¿puedo esperar que este dió un resultado confiable?

    No me refiero a si el mercado hará lo que hizo, sino a si puedo confiar en que el BackTesting me está dando una información tal como la que hubiera obtenido de haber dejado corriendo ese mismo EA (testeado) en real.

    ¿Alguien ha confirmado o sabe algo al respecto?
    Buenas,

    pertenezco al grupo de backtest de TU, ello no quiere decir nada, sólo que hemos trabajado bastante sobre los backtest y optimizaciones.

    Mi impresión (y esa no representa al grupo) es que, tomado un histórico de los considerados de buena calidad (ej:. Dukascopy, por centrarnos en uno) de 10 años y puesto en un metatrader 4 los resultados (considerados genéricamente) estarán basados en un entorno con demasiadas anomalías.

    Ahora bien hay que matizar, no es lo mismo el EURUSD que el ORO. En el primer caso, quizá si se toma un sistema tipo swing que opere a largo plazo nos pueda dar una idea aproximada de si vamos por el buen camino o no. En el oro creo que será muy difícil debido a la cantidad de anomalías.

    Mi impresión personal (repito, es la mía) es que si bajamos de time frame e incrementamos el número de operaciones los resultados no nos van a dar una idea de lo que se puede esperar del sistema.

    En algunos momentos (seguramente de desánimo extremo) he llegado a pensar que mejor nos dejamos de optimizaciones y backtest y nos vamos directamente a fordwardtest con una cuenta real (micro, por supuesto). Eso saca a la luz también la problemática de las cuentas demo.

    Resumiendo mi impresión: tenemos demasiadas anomalías en el entorno metatrader 4/históricos (ya ni que decir con mtq5, que ese ya es otro tema) como para pensar que los resultados de backtests y optimizaciones son fiables. A lo sumo podemos tomarlos como brújula imprecisa para no ir demasiado desorientados.

    Un saludo
    Foro de Forex Trading United


  3. #33
    Avatar de YHOYO


    Reputación:
    Poder de reputación: 16

    Colombia
    Mensajes: 356
    Créditos: 1.160

    Re: ¿Son fiables los backtesting?

    bueno

    respondo lo siguiente.. y es que pasa lo mismo que operar en demo y pasarte a real.. no funciona igual.... en demo siempre te abren las ordenes o siempre cierran.. en demo no siempre sucede....

    ahora que si los backtest funcionan y son fiables?? diria que si... sobretodo para optimizar tu estrategia o tus EA... no necesariamente funcionaran igual en real... debido a factores como los mencionados anteriormente. y otros ... velocidad de conexión, ping.... y muchos otros...

    ahora bien tambien depende de la "calidad" del backtesting.. modelado, balance, equidad, tiempo con del backtest y demas...

    saludos
    Foro de Forex Trading United


  4. #34

    antecessor


    Reputación:
    Poder de reputación: 18

    Venezuela
    Mensajes: 595
    Créditos: 2.342

    ¿Son fiables los backtesting?

    Quisiera saber que tan exactos o no son os BackTesting, en el sentido de que, si hago un BackTesting de un EA, ¿puedo esperar que este dió un resultado confiable?

    No me refiero a si el mercado hará lo que hizo, sino a si puedo confiar en que el BackTesting me está dando una información tal como la que hubiera obtenido de haber dejado corriendo ese mismo EA (testeado) en real.

    ¿Alguien ha confirmado o sabe algo al respecto?
    Foro de Forex Trading United

This website uses cookies
Utilizamos cookies propias y de terceros para elaborar información estadística y mostrarle publicidad personalizada a través del análisis de su navegación. Si continúa navegando acepta su uso. Más información y política de cookies.
     

Aviso Legal
Ley Orgánica 15/1999, de 13 de diciembre, de Protección de Datos de Carácter Personal